
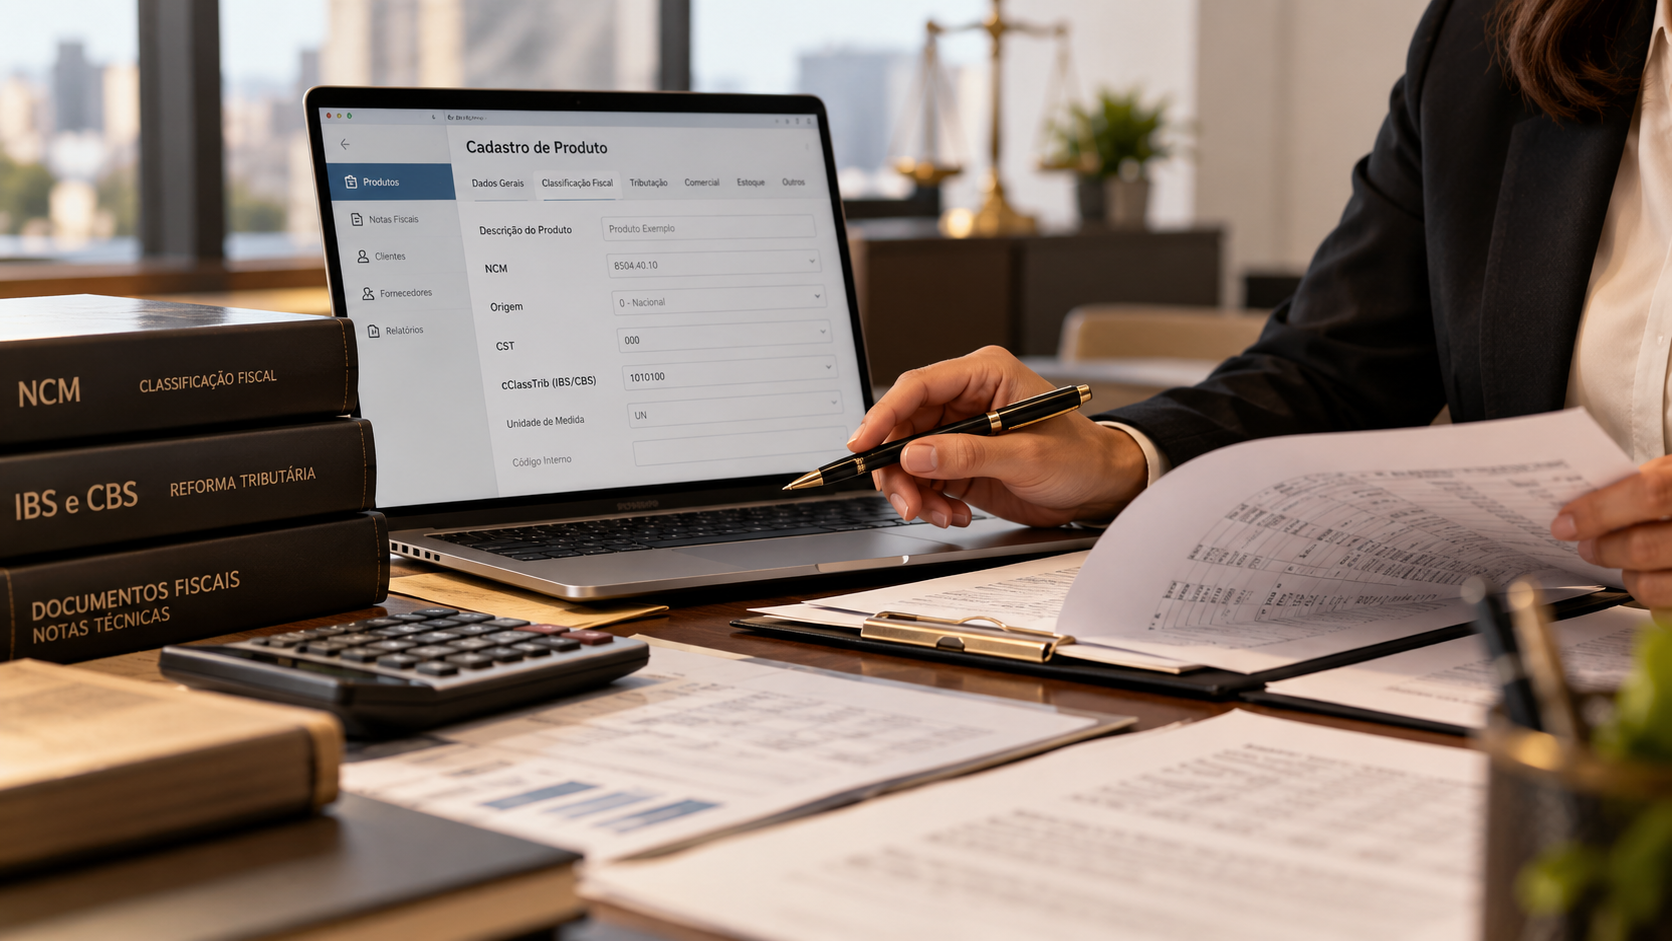
O erro tributário que começa no cadastro do produto
Uma empresa pode vender o produto certo, pelo preço certo e ainda assim recolher o tributo errado. Basta uma informação incorreta no cadastro.
É por isso que o cadastro de produto NCM precisa deixar de ser tratado como uma tarefa meramente operacional. Com a implementação do IBS e da CBS e a criação de novos campos de classificação tributária nos documentos fiscais eletrônicos, a qualidade dessas informações passa a ter impacto direto na emissão fiscal e na apuração dos tributos.
Para o empresário, a questão é simples: se o cadastro estiver errado na origem, o erro pode acompanhar a operação até a nota fiscal, o cálculo do tributo e, dependendo do caso, a apropriação de créditos.
Por que o cadastro do produto merece atenção agora?
Imagine uma empresa varejista com 3 mil produtos cadastrados no sistema. Durante anos, algumas informações foram incluídas pelo fornecedor, outras pela equipe comercial e outras foram copiadas de produtos semelhantes.
Agora, com a implementação dos novos documentos fiscais e das informações relacionadas ao IBS e à CBS, a empresa percebe que parte desses cadastros não foi revisada.
O problema aparece quando produtos com características diferentes acabam recebendo classificações inadequadas. Uma informação equivocada pode ser replicada para centenas ou milhares de operações antes que alguém perceba.
A Lei Complementar nº 214/2025 determina que os contribuintes do IBS e da CBS emitam documento fiscal eletrônico nas operações com bens e serviços e prevê a adaptação dos sistemas autorizadores para receber as informações relacionadas aos novos tributos.
Na prática, isso aumenta a importância de olhar para o cadastro antes de olhar apenas para a nota fiscal.
NCM e classificação tributária são a mesma coisa?
Não. E essa diferença é importante para o empresário.
A NCM é utilizada para classificar mercadorias. A Receita Federal explica que a Nomenclatura Comum do Mercosul identifica os produtos por códigos e é utilizada para diversas finalidades tributárias e aduaneiras.
Já a classificação tributária específica do IBS e da CBS possui seus próprios códigos. O Portal da NF-e disponibiliza, por exemplo, a Tabela de Classificação Tributária do IBS e da CBS, conhecida como cClassTrib.
Isso significa que não basta perguntar se o produto tem uma NCM cadastrada. É preciso verificar se a classificação utilizada para a operação também está adequada ao tratamento tributário aplicável.
Por isso, NCM e cClassTrib não devem ser tratados como se fossem a mesma informação.
Onde o erro aparece na prática?
Imagine, de forma hipotética, uma indústria que fabrica diferentes modelos de equipamentos e possui produtos muito semelhantes no sistema.
Durante o cadastro de um novo item, a equipe aproveita o registro de outro produto e altera apenas a descrição comercial. A NCM, porém, permanece a mesma.
Meses depois, a empresa descobre que as características técnicas do novo produto justificavam outra classificação. Nesse período, diversas notas fiscais foram emitidas utilizando aquela informação.
O problema, nesse caso, não começou na emissão da última nota. Começou no cadastro.
Dependendo da natureza do erro e dos efeitos produzidos nas operações, podem surgir diferenças na tributação, problemas na escrituração, necessidade de correções e questionamentos fiscais.
É justamente por isso que uma auditoria de cadastro pode ser mais eficiente do que simplesmente corrigir documentos depois que o problema aparece.
O que muda com o IBS e a CBS?
A reforma tributária acrescentou novas informações ao processo de emissão dos documentos fiscais.
O Portal da NF-e vem atualizando as tabelas relacionadas ao IBS e à CBS, incluindo códigos de classificação tributária e códigos de crédito presumido. O Informe Técnico 2025.002 também orienta sobre as tabelas necessárias para a correta classificação e tributação das operações.
Para o empresário, isso significa que o ERP precisa estar preparado e, principalmente, alimentado com informações corretas.
Não adianta ter um sistema fiscal atualizado se a base de produtos contém classificações antigas, incompletas ou inadequadas.
O ponto de atenção passa a ser a integração entre produto, classificação fiscal, regra tributária e documento fiscal.
Quem deve ser responsável pelo cadastro tributário?
Esse não precisa ser um trabalho feito exclusivamente pelo contador.
Dentro da empresa, diferentes setores podem participar do processo. O departamento de compras conhece os produtos adquiridos. A área comercial conhece a forma como eles são vendidos. O setor fiscal conhece as regras tributárias. O responsável pelo sistema controla como essas informações são cadastradas e replicadas.
O empresário, por sua vez, precisa garantir que exista um processo definido para evitar que cada setor faça o cadastro de uma maneira diferente.
A responsabilidade operacional pode ser distribuída, mas a validação das informações fiscais não deve ficar sem um responsável claro.
Um cadastro errado pode afetar o crédito tributário?
Pode, dependendo da operação e da natureza do erro.
Esse cuidado é especialmente importante porque a tributação não termina no momento em que a empresa emite uma nota. As informações fiscais também podem repercutir na escrituração e na apuração dos tributos.
Por isso, não é recomendável tratar a revisão como uma simples conferência de códigos.
A empresa precisa verificar se a classificação atribuída ao produto corresponde às suas características e ao tratamento tributário aplicável à operação.
Quando houver dúvida sobre a própria NCM, a Receita Federal disponibiliza o Sistema Classif e também possui procedimento formal de consulta sobre classificação fiscal de mercadorias.
Como o empresário pode revisar o cadastro dos produtos?
O primeiro passo é descobrir o tamanho do problema.
Em vez de tentar revisar milhares de produtos de uma só vez, a empresa pode começar pelos itens que representam maior faturamento, maior volume de operações ou maior impacto tributário.
Também vale cruzar as informações existentes no ERP com documentos fiscais, notas de fornecedores, descrições técnicas e classificações utilizadas atualmente.
Na revisão, recomendamos verificar pelo menos:
- descrição e características do produto;
- NCM cadastrada;
- classificação tributária aplicável ao IBS e à CBS;
- tratamento tributário utilizado no documento fiscal;
- existência de benefícios, reduções ou regimes específicos;
- coerência entre cadastro, ERP e emissão da nota fiscal.
O objetivo não é apenas encontrar produtos com códigos diferentes. É identificar informações que não correspondem à realidade da operação.
O que a empresa deve fazer antes de corrigir o cadastro?
Antes de alterar milhares de registros, o empresário precisa entender quais produtos realmente exigem revisão.
Uma alteração em massa baseada apenas em uma planilha ou em uma classificação sugerida automaticamente pode simplesmente substituir um problema por outro.
A Receita Federal disponibiliza ferramentas para auxiliar na classificação fiscal, mas a própria Administração esclarece que determinados recursos de sugestão não substituem a análise necessária para validar a classificação.
Por isso, quando houver dúvida relevante sobre a NCM, especialmente em produtos com características técnicas específicas, vale documentar o critério utilizado e avaliar a necessidade de uma consulta formal.
O cadastro pode virar um problema tributário sem que a empresa perceba?
O empresário normalmente olha para a carga tributária, o preço de venda e o valor que aparece na guia de pagamento.
Mas existe uma etapa anterior que merece a mesma atenção: a informação que alimenta o cálculo.
Se o cadastro estiver errado, o sistema pode simplesmente reproduzir aquele erro em uma grande quantidade de operações.
Por isso, nossa orientação é que a empresa não espere a implementação completa das novas regras para descobrir problemas na sua base de produtos. O melhor momento para identificar inconsistências é antes que elas se transformem em um problema fiscal recorrente.
Se a sua empresa possui um volume relevante de produtos, recomendamos começar por uma auditoria dos cadastros com maior impacto tributário e financeiro, verificando NCM, classificação tributária e tratamento aplicado nas operações. Essa análise permite identificar inconsistências prioritárias e definir quais informações precisam ser corrigidas antes que o problema se multiplique nas próximas emissões fiscais.