
Fornecedor do Simples pode encarecer sua compra em 2027?
Imagine uma empresa que compra todos os meses de um fornecedor optante pelo Simples Nacional. O preço negociado parece bom, mas, a partir de 2027, existe outro ponto que pode entrar nessa conta: o crédito de IBS e CBS que a empresa compradora poderá aproveitar.
É por isso que o crédito IBS CBS fornecedor Simples precisa começar a fazer parte das decisões comerciais. A Reforma Tributária não muda apenas a forma de calcular tributos. Ela também pode alterar a forma como as empresas avaliam seus fornecedores.
O que muda para as empresas do Simples Nacional?
A partir de 2027, o IBS e a CBS passam a integrar as regras do Simples Nacional.
A empresa optante pelo Simples terá, porém, uma escolha específica: poderá manter o IBS e a CBS dentro do regime ou optar por apurar e recolher esses dois tributos pelo regime regular, separadamente do Simples.
Para o primeiro semestre de 2027, essa opção deve ser feita entre 1º e 30 de setembro de 2026. A escolha produz efeitos a partir de 1º de janeiro de 2027.
A Resolução CGSN nº 186/2026 regulamentou esse calendário. Já as alterações posteriores promovidas pelas Resoluções CGSN nº 190 e nº 191 ajustaram a regulamentação do Simples Nacional à entrada do IBS e da CBS.
Isso significa que setembro de 2026 deixou de ser apenas um mês de acompanhamento administrativo. Para determinadas empresas, é um momento de decisão que pode afetar a relação comercial com seus clientes no ano seguinte.
Por que a escolha do fornecedor interessa ao comprador?
A lógica da Reforma Tributária é baseada na não cumulatividade. No regime regular, o contribuinte pode se apropriar de créditos de IBS e CBS relativos às aquisições, desde que observadas as regras legais.
E aqui aparece um ponto importante para quem compra de uma empresa do Simples Nacional.
Quando o fornecedor permanece recolhendo IBS e CBS dentro do Simples, o comprador sujeito ao regime regular poderá se apropriar de créditos correspondentes aos valores desses tributos pagos pelo fornecedor por meio do regime, conforme as regras previstas na legislação.
Ou seja, o crédito não necessariamente corresponderá ao valor que seria destacado por um fornecedor submetido integralmente ao regime regular.
Na prática, isso pode alterar o custo tributário efetivo de uma operação para a empresa compradora.
Crédito IBS CBS fornecedor Simples: por que o valor do crédito importa?
Imagine, de forma hipotética, uma indústria que compra regularmente matéria-prima de duas empresas diferentes.
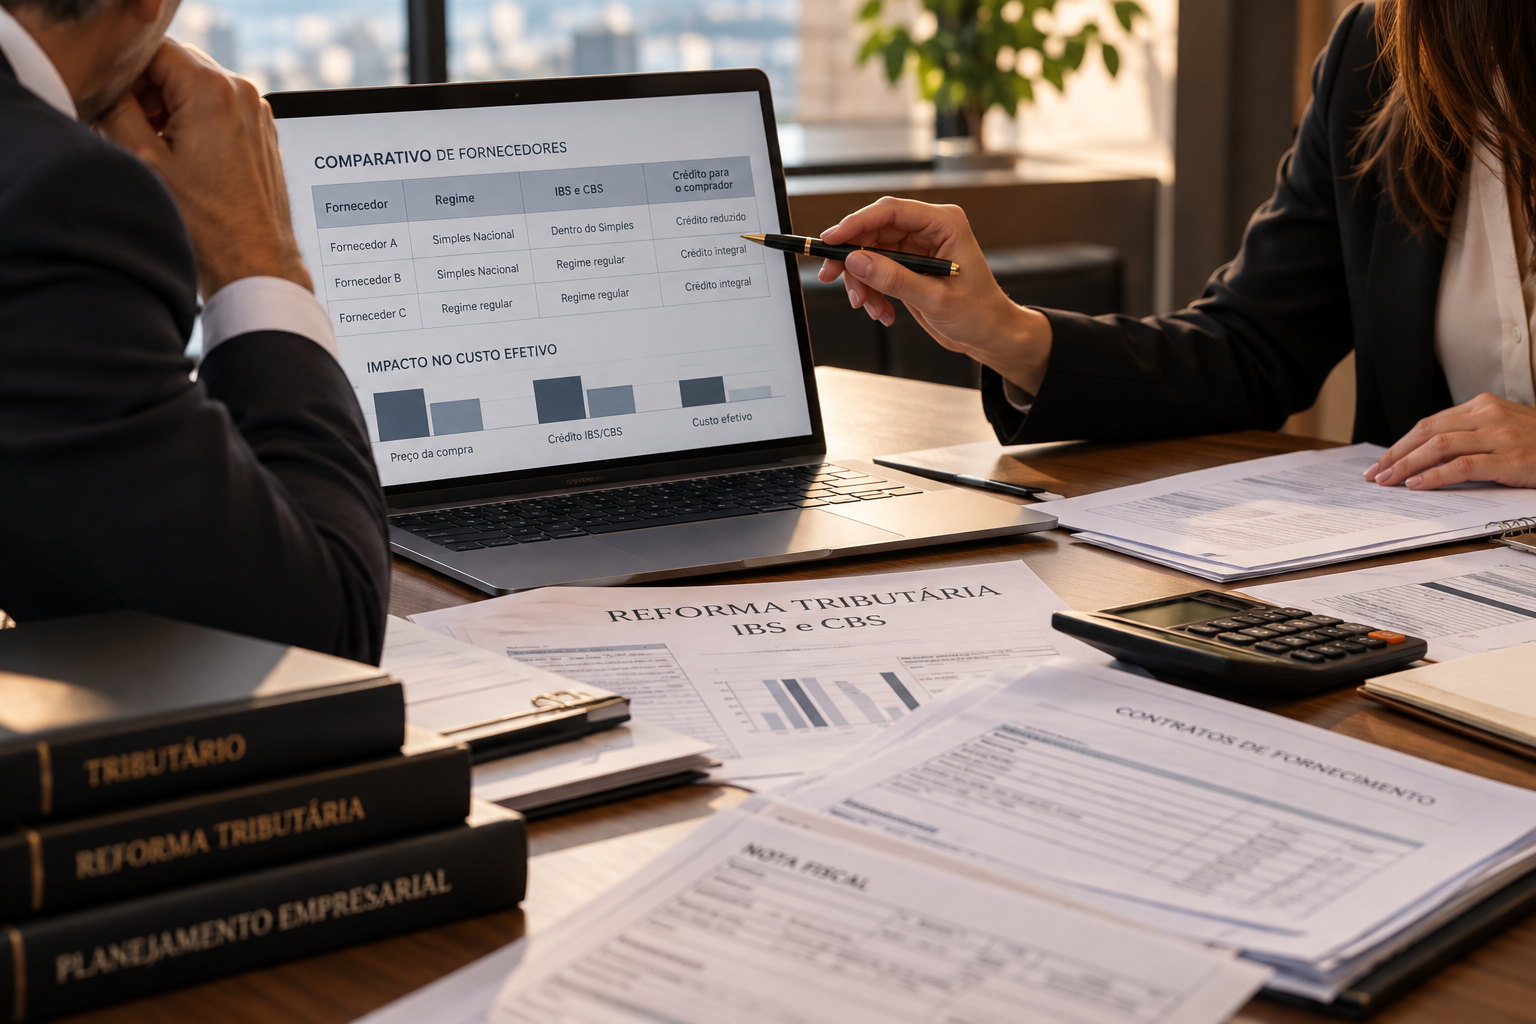
O Fornecedor A permanece no Simples Nacional e recolhe IBS e CBS dentro do regime.
O Fornecedor B também é optante pelo Simples, mas escolhe recolher IBS e CBS pelo regime regular.
Embora os dois fornecedores possam continuar enquadrados no Simples Nacional para os demais tributos, o tratamento do IBS e da CBS será diferente.
Para o comprador sujeito ao regime regular, isso pode resultar em diferenças no crédito aproveitável em cada operação.
Por isso, comparar apenas o preço da nota fiscal pode não ser suficiente.
Um fornecedor pode apresentar um preço nominalmente menor, mas gerar um crédito menor para o comprador. Outro pode ter um preço maior, mas proporcionar uma apropriação de créditos diferente.
A comparação precisa considerar o efeito tributário da operação como um todo.
O fornecedor do Simples necessariamente fica mais caro?
Não.
Esse é um ponto importante para evitar uma conclusão automática.
O fato de uma empresa permanecer no Simples Nacional não significa, por si só, que seus produtos ou serviços serão mais caros para todos os clientes.
O impacto depende da operação, da formação do preço, da tributação aplicável, do perfil do comprador e da possibilidade de aproveitamento dos créditos.
A própria regulamentação reconhece que o optante pelo Simples pode escolher o regime regular para IBS e CBS, permanecendo no Simples em relação aos demais tributos.
Por isso, o fornecedor não deve ser analisado apenas pela alíquota ou pelo preço apresentado. É necessário entender qual será o tratamento tributário da operação para os dois lados.
Por que algumas empresas podem preferir fornecedores que geram mais crédito?
Para uma empresa que compra muitos insumos ou serviços e está no regime regular do IBS e da CBS, o crédito tributário pode representar um elemento relevante na composição do custo.
Imagine uma empresa que compra R$ 500 mil por mês de determinados fornecedores.
Se duas alternativas comerciais apresentarem preços semelhantes, mas produzirem efeitos diferentes quanto aos créditos de IBS e CBS, a diferença pode influenciar o custo efetivo da operação.
Isso não significa que o fornecedor que gera maior crédito será necessariamente escolhido.
Preço, qualidade, prazo de entrega, localização, condições de pagamento, capacidade de fornecimento e outros fatores continuam fazendo parte da negociação.
O que muda é que o tratamento tributário passa a ser mais um elemento que precisa ser considerado.
E se o fornecedor optar pelo regime regular?
O optante pelo Simples Nacional poderá escolher recolher o IBS e a CBS pelo regime regular.
Nesse caso, esses dois tributos deixam de ser recolhidos pelo regime único do Simples e passam a seguir as regras próprias do regime regular.
Essa possibilidade pode ser especialmente relevante para empresas que vendem predominantemente para outras pessoas jurídicas sujeitas ao regime regular, porque o tratamento dos créditos pode influenciar sua posição comercial perante esses clientes.
Por isso, a decisão não deve ser tomada olhando somente para o valor que a empresa pagará de tributos.
Também é necessário avaliar quem são seus clientes e como eles poderão reagir ao novo sistema.
O preço do fornecedor pode precisar ser renegociado?
Pode existir espaço para renegociação, especialmente quando a mudança no tratamento tributário alterar o custo efetivo da operação para uma das partes.
Imagine, de forma hipotética, uma empresa compradora que identifica que determinado fornecedor terá um tratamento de crédito diferente em 2027.
A empresa pode comparar o preço atual com o custo efetivo projetado para o novo sistema e, a partir disso, discutir condições comerciais para o próximo período.
Essa negociação não precisa significar necessariamente uma redução do preço.
Pode envolver prazo de pagamento, descontos comerciais, volume mínimo de compras, condições contratuais ou outras variáveis que façam sentido para a relação entre as empresas.
O ponto é não esperar janeiro de 2027 para descobrir que uma mudança tributária alterou a conta.
O que a empresa compradora deve perguntar ao fornecedor?
A partir de agora, algumas perguntas podem ajudar na preparação para 2027.
É importante saber se o fornecedor permanecerá no Simples Nacional e, caso permaneça, qual será sua opção em relação ao IBS e à CBS.
Também vale verificar como a empresa pretende emitir seus documentos fiscais e qual será o tratamento tributário das operações realizadas com clientes sujeitos ao regime regular.
Essas informações podem ajudar o comprador a projetar o impacto da mudança sobre seus custos.
Além disso, a empresa pode utilizar essas informações para comparar fornecedores antes de renovar contratos ou fechar novas negociações.
A decisão precisa ser tomada em setembro de 2026?
Para o primeiro semestre de 2027, sim.
A Resolução CGSN nº 186/2026 estabeleceu que a opção pelo regime regular do IBS e da CBS deve ser realizada entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Existe uma nova janela para o segundo semestre de 2027, entre 1º e 31 de março de 2027.
A regulamentação também prevê a possibilidade de cancelamento da opção feita em setembro até o último dia de novembro de 2026, nas condições estabelecidas pela legislação.
Por isso, setembro de 2026 é um período especialmente importante para as empresas que precisam definir sua estratégia tributária para 2027.
Como a empresa deve analisar seus fornecedores?
Não recomendamos analisar o fornecedor apenas pelo preço apresentado na proposta comercial.
A empresa pode começar separando seus principais fornecedores e identificando quais deles são optantes pelo Simples Nacional.
Depois, vale verificar quais fornecedores possuem maior peso no custo da operação e quais deles são responsáveis por compras recorrentes.
Com essas informações, é possível simular o impacto do tratamento do IBS e da CBS e comparar o custo efetivo de diferentes alternativas.
Essa análise pode ser feita em conjunto pelas áreas fiscal, contábil, financeira e comercial.
A Reforma Tributária muda a negociação entre empresas
A Reforma Tributária cria uma situação em que o tratamento fiscal do fornecedor pode ter reflexos na empresa que está do outro lado da operação.
Isso torna a análise tributária mais próxima da própria negociação comercial.
Uma empresa que compra grandes volumes precisa saber não apenas quanto vai pagar ao fornecedor, mas também qual será o efeito tributário daquela aquisição.
Da mesma forma, o fornecedor precisa entender que sua escolha entre recolher IBS e CBS dentro do Simples ou pelo regime regular pode influenciar a percepção de seus clientes empresariais.
Nossa orientação
A decisão sobre o IBS e a CBS não deve ser tomada isoladamente.
Para o fornecedor, é necessário analisar o perfil dos clientes, a formação do preço e o efeito dos créditos na cadeia. Para o comprador, é importante entender como o tratamento tributário de cada fornecedor poderá afetar o custo efetivo das aquisições.
Em outras palavras, a partir de 2027, o fornecedor pode continuar sendo competitivo não apenas pelo preço que cobra, mas também pelo tratamento tributário que sua operação proporciona ao cliente.
Se a sua empresa precisa avaliar como a Reforma Tributária pode afetar seus fornecedores, contratos, preços ou aproveitamento de créditos de IBS e CBS, entre em contato conosco. Podemos analisar a situação da empresa e identificar os principais pontos que precisam ser considerados para 2027.