
Cliente não pagou: o que a empresa pode fazer?
O cliente venceu a fatura, não pagou e agora não responde às mensagens. A empresa precisa recuperar o dinheiro, mas surge a dúvida: vale enviar uma notificação, tentar um acordo, protestar a dívida ou já entrar com uma ação judicial?
Quando existe um cliente inadimplente, a empresa não precisa necessariamente partir direto para o processo. O caminho depende do documento que comprova a dívida, das condições do contrato, do valor envolvido e do que a empresa pretende alcançar.
Por isso, antes de judicializar uma cobrança, vale organizar um roteiro de decisão.
O que fazer quando existe um cliente inadimplente?
Antes de escolher a medida de cobrança, é importante entender por que a dívida não foi paga.
O atraso pode ser resultado de um problema pontual de caixa, de uma divergência sobre o serviço prestado, de um erro de faturamento ou de uma dificuldade financeira mais séria do cliente. Essas situações não necessariamente exigem a mesma resposta.
Imagine, de forma hipotética, uma empresa que sempre pagou seus fornecedores em dia, mas atrasou uma única parcela porque está aguardando o recebimento de outro contrato.
Nesse cenário, uma negociação pode resolver o problema mais rapidamente do que uma medida judicial.
Agora imagine outro cliente que está há meses sem pagar, deixou de responder às tentativas de contato e possui outras obrigações vencidas. A estratégia de cobrança pode precisar ser diferente.
Quando vale começar com uma notificação extrajudicial?
A notificação extrajudicial pode ser utilizada para formalizar a cobrança e registrar que a empresa está buscando o pagamento antes de adotar outras medidas.
O documento pode indicar a origem da dívida, o valor devido, o vencimento e um prazo para pagamento ou manifestação do cliente.
O art. 397 do Código Civil estabelece que o inadimplemento de obrigação positiva e líquida, no seu termo, constitui de pleno direito em mora o devedor. Quando não existe termo, a constituição em mora segue as regras próprias previstas na legislação.
Por isso, a notificação não é obrigatória em toda cobrança. Ela pode ser especialmente útil para formalizar a tentativa de solução e documentar a posição da empresa antes de outras providências.
E quando a renegociação pode ser uma alternativa?
Nem toda dívida precisa ser cobrada integralmente de uma só vez.
Se existe interesse comercial em manter o cliente e há condições para que ele regularize o débito, a empresa pode avaliar uma renegociação. Isso pode envolver parcelamento, entrada imediata, alteração de vencimentos ou outras condições aceitas pelas partes.
O cuidado está na formalização.
Por exemplo: uma empresa possui R$ 80 mil a receber e aceita dividir o débito em oito parcelas. Se o novo acordo ficar apenas em conversas informais, podem surgir dificuldades para comprovar exatamente o que foi combinado caso o cliente volte a não pagar.
Por isso, é recomendável documentar as novas condições, os valores, os vencimentos e as consequências de um eventual novo inadimplemento.
Quando o protesto pode fazer sentido?
O protesto é uma ferramenta de recuperação de crédito prevista pela Lei nº 9.492/1997. O art. 1º define o protesto como o ato formal e solene destinado a provar a inadimplência e o descumprimento de obrigação originada em títulos e outros documentos de dívida.
Quando a empresa possui documentação adequada, o protesto pode ser utilizado para formalizar o inadimplemento sem iniciar imediatamente uma ação judicial.
A Lei nº 9.492/1997 também permite que o credor apresente, antes do protesto, uma proposta de solução negocial prévia. O art. 11-A, incluído pela Lei nº 14.711/2023, prevê prazo de resposta de até 30 dias, conforme definido pelo apresentante. Se a negociação não funcionar e o credor não desistir, a proposta pode ser convertida em indicação para protesto pelo valor original da dívida.
Há ainda um efeito importante: nas condições previstas no art. 202 do Código Civil, o protesto interrompe a prescrição. A Lei de Protesto também estabelece que a apresentação da proposta de solução negocial prévia terá efeitos relacionados à interrupção da prescrição quando a negociação for frustrada e a proposta for convertida em protesto.
Quando é possível partir para a execução?
A empresa não pode utilizar uma execução apenas porque possui um cliente que não pagou.
O art. 783 do Código de Processo Civil estabelece que a execução deve estar fundada em obrigação certa, líquida e exigível. Já o art. 784 apresenta as hipóteses de títulos executivos extrajudiciais.
Entre eles estão, por exemplo, cheque, nota promissória, duplicata e determinados documentos particulares assinados pelo devedor e por duas testemunhas.
Por isso, antes de ajuizar uma execução, é necessário analisar o documento que originou a dívida e verificar se ele atende aos requisitos legais.
Um contrato comercial pode permitir a execução quando preencher os requisitos do CPC. Já uma cobrança baseada apenas em documentos sem força executiva pode exigir outro caminho processual.
E se o contrato não tiver duas testemunhas?
Esse ponto merece atenção, principalmente nos contratos celebrados de forma eletrônica.
O art. 784, III, do CPC prevê como título executivo extrajudicial o documento particular assinado pelo devedor e por duas testemunhas. Porém, o §4º do mesmo artigo, incluído pela Lei nº 14.620/2023, passou a prever expressamente que, nos títulos executivos constituídos ou atestados por meio eletrônico, qualquer modalidade de assinatura eletrônica prevista em lei pode ser utilizada, sendo dispensada a assinatura de testemunhas quando a integridade do documento for conferida por provedor de assinatura.
O STJ também já reconheceu a possibilidade de contratos eletrônicos sem testemunhas terem força executiva quando presentes elementos suficientes de autenticidade e segurança.
Assim, a ausência de duas testemunhas em um contrato eletrônico não significa, automaticamente, que a empresa não poderá executá-lo. É preciso verificar a forma de assinatura, a integridade do documento e os demais elementos que comprovem a contratação.
E quando a cobrança precisa virar uma ação judicial?
Quando não existe título executivo extrajudicial, ainda existem caminhos judiciais para buscar o pagamento.
Um deles é a ação monitória, prevista no art. 700 do CPC. Ela pode ser utilizada por quem possui prova escrita da obrigação, mesmo que esse documento não tenha eficácia de título executivo.
Isso é especialmente relevante para empresas que possuem contratos, pedidos de compra, notas fiscais, comprovantes de entrega, e-mails, conversas ou outros documentos que demonstrem a existência da dívida, mas não possuem um título executivo adequado para iniciar uma execução.
Na ação monitória, o credor apresenta a prova escrita da obrigação e pede ao Judiciário que determine o pagamento. O procedimento prevê prazo de 15 dias para o cumprimento da obrigação após a expedição do mandado, além das consequências previstas no próprio CPC.
Por sua estrutura, a ação monitória costuma ser mais ágil do que uma ação de cobrança pelo procedimento comum, especialmente quando a documentação já demonstra de forma clara a existência da obrigação.
Se não houver prova escrita suficiente para a monitória, pode ser necessário avaliar uma ação de cobrança pelo procedimento adequado ao caso.
Vale lembrar ainda que o art. 785 do CPC permite ao credor optar pelo processo de conhecimento mesmo quando possui título executivo extrajudicial.
Um roteiro simples para decidir
Na prática, podemos começar com quatro perguntas.
1. A dívida está documentada?
Reúna contrato e eventuais aditivos, notas fiscais, pedidos de compra, comprovantes de entrega ou prestação do serviço, boletos, e-mails, conversas, comprovantes de pagamentos parciais, eventual reconhecimento da dívida e garantias oferecidas pelo cliente.
2. O cliente reconhece a dívida?
Se reconhece, pode existir espaço para uma renegociação formal, especialmente quando ainda existe interesse comercial na manutenção da relação.
3. Existe título executivo?
Se houver obrigação certa, líquida e exigível representada por título executivo extrajudicial, pode ser possível utilizar diretamente a execução.
Se não houver título executivo, mas existir prova escrita da dívida, a ação monitória pode ser uma alternativa. Ela é especialmente útil quando a empresa possui documentos que comprovam a obrigação, mas não atendem aos requisitos de um título executivo.
4. O cliente continua sem pagar?
Nesse caso, é necessário avaliar as medidas disponíveis, que podem incluir notificação, renegociação, protesto, ação monitória, ação de cobrança ou execução, de acordo com os documentos existentes e a situação do crédito.
Não deixe a cobrança parada por tempo indeterminado
Um problema comum na inadimplência empresarial é deixar a cobrança sem acompanhamento por meses.
Além do risco de agravamento da situação financeira do devedor, é preciso observar os prazos de prescrição aplicáveis ao crédito.
Um exemplo é a hipótese prevista no art. 206, §5º, I, do Código Civil, que estabelece prazo de cinco anos para a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular. Esse prazo, porém, não se aplica indistintamente a toda dívida. A prescrição varia de acordo com a natureza da obrigação e do título.
O protesto também merece atenção nesse contexto, pois o art. 202 do Código Civil prevê hipóteses de interrupção da prescrição, incluindo o protesto nas condições legais.
Por isso, quando uma empresa identifica um cliente inadimplente, não é recomendável simplesmente deixar a cobrança para depois. É importante verificar desde logo qual é o prazo prescricional aplicável e quais medidas podem ser adotadas para preservar o direito de cobrança.
Afinal, notificar, renegociar, protestar ou processar?
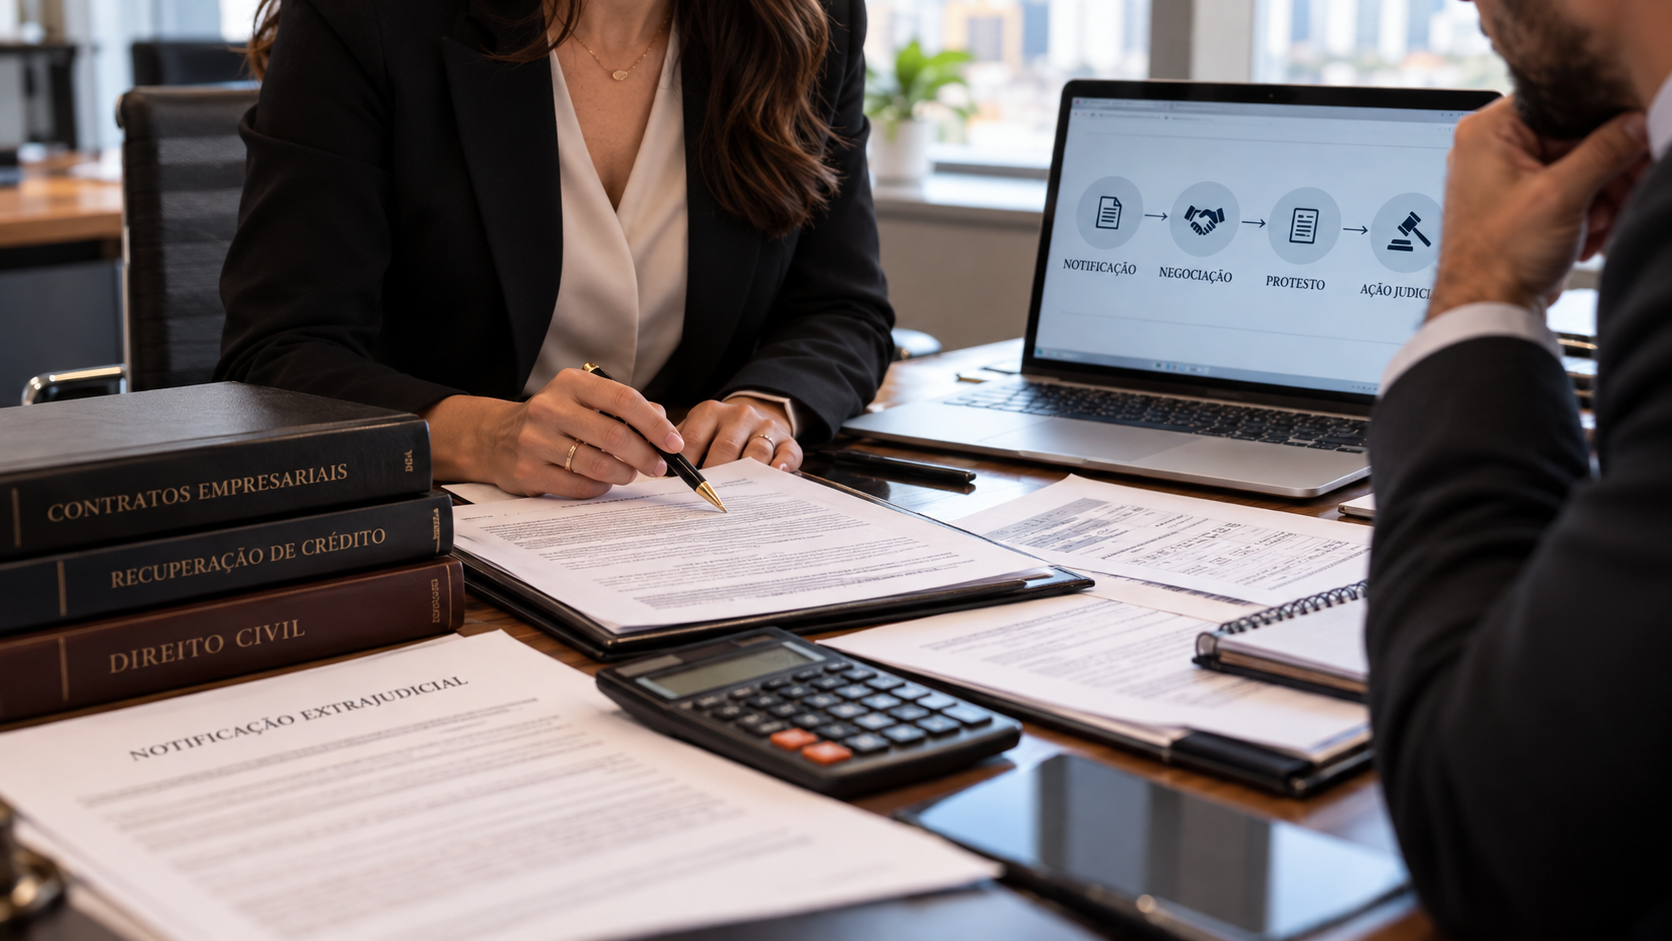
Não existe uma única medida adequada para toda situação de inadimplência. A notificação pode formalizar a cobrança, a renegociação pode solucionar o débito sem processo, o protesto pode formalizar o inadimplemento e interromper a prescrição nas hipóteses legais, e a via judicial pode envolver execução, ação monitória ou ação de cobrança. A escolha depende principalmente da documentação disponível, da natureza da dívida e do objetivo da empresa.
Nossa orientação
Uma cobrança empresarial eficiente começa antes do processo judicial.
Organizar os documentos, verificar o contrato, identificar o tipo de dívida e conferir os prazos aplicáveis permite escolher uma medida adequada e evitar que a empresa perca tempo com uma estratégia incompatível com o próprio crédito.
Se sua empresa possui cliente inadimplente e precisa definir entre notificar, renegociar, protestar, ajuizar uma ação monitória ou iniciar uma execução, entre em contato conosco. Podemos analisar a documentação da dívida e orientar sobre o caminho jurídico adequado para a recuperação do crédito.